

三十岁买房买股票怎么加杠杆,四十年的贷款,还款周期一路推到七十岁。
很多人光是算到这一步,就感到窒息:人的大半辈子,好像被一套房子的债务裹住了。
这种共情是真实的。
但看一项政策,如果只截取其中一个数字,就给整件事下了悲剧的定论,往往会错过它真正值钱的部分。
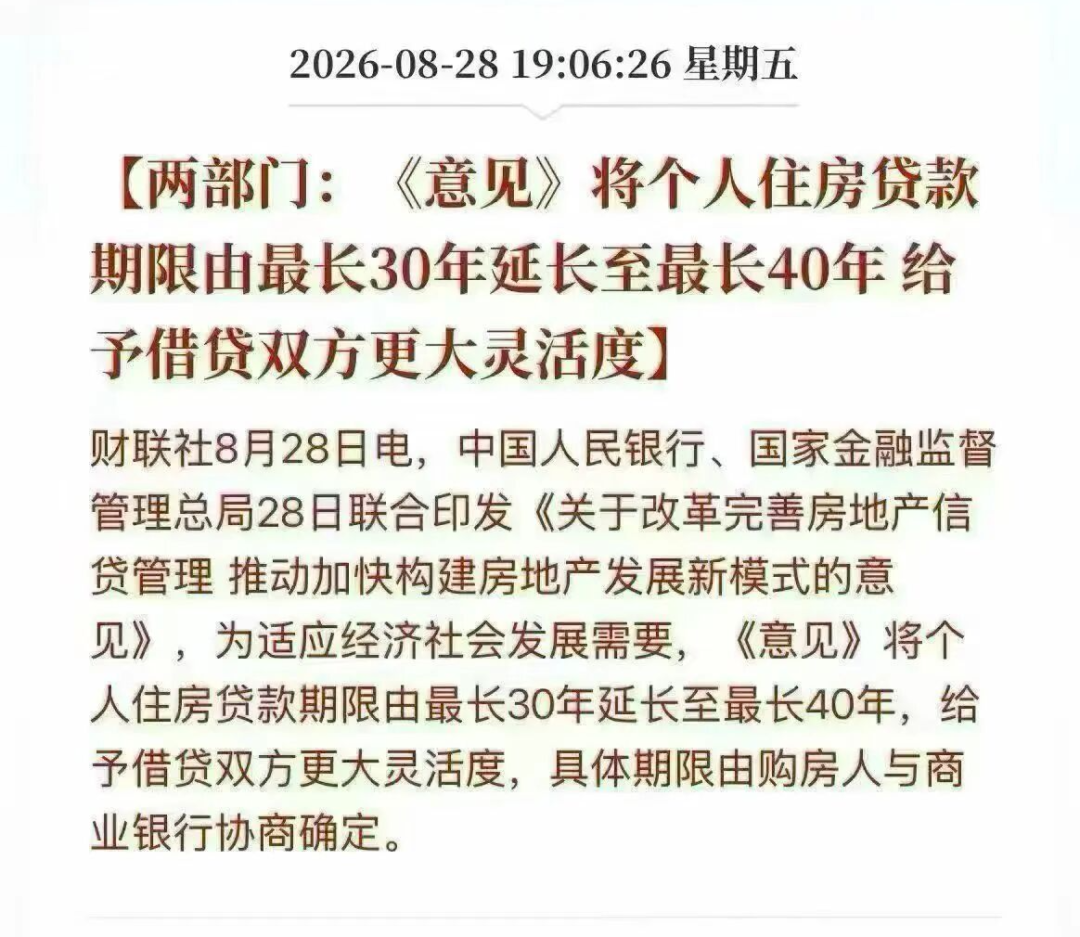
8月28日,中国人民银行、国家金融监督管理总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,同一天还落地了个人住房贷款、商品住房开发贷款、商业地产贷款等多个试行管理办法。
舆论的目光大多聚焦在“房贷最长40年”上,一半人算利息,一半人谈恐惧。
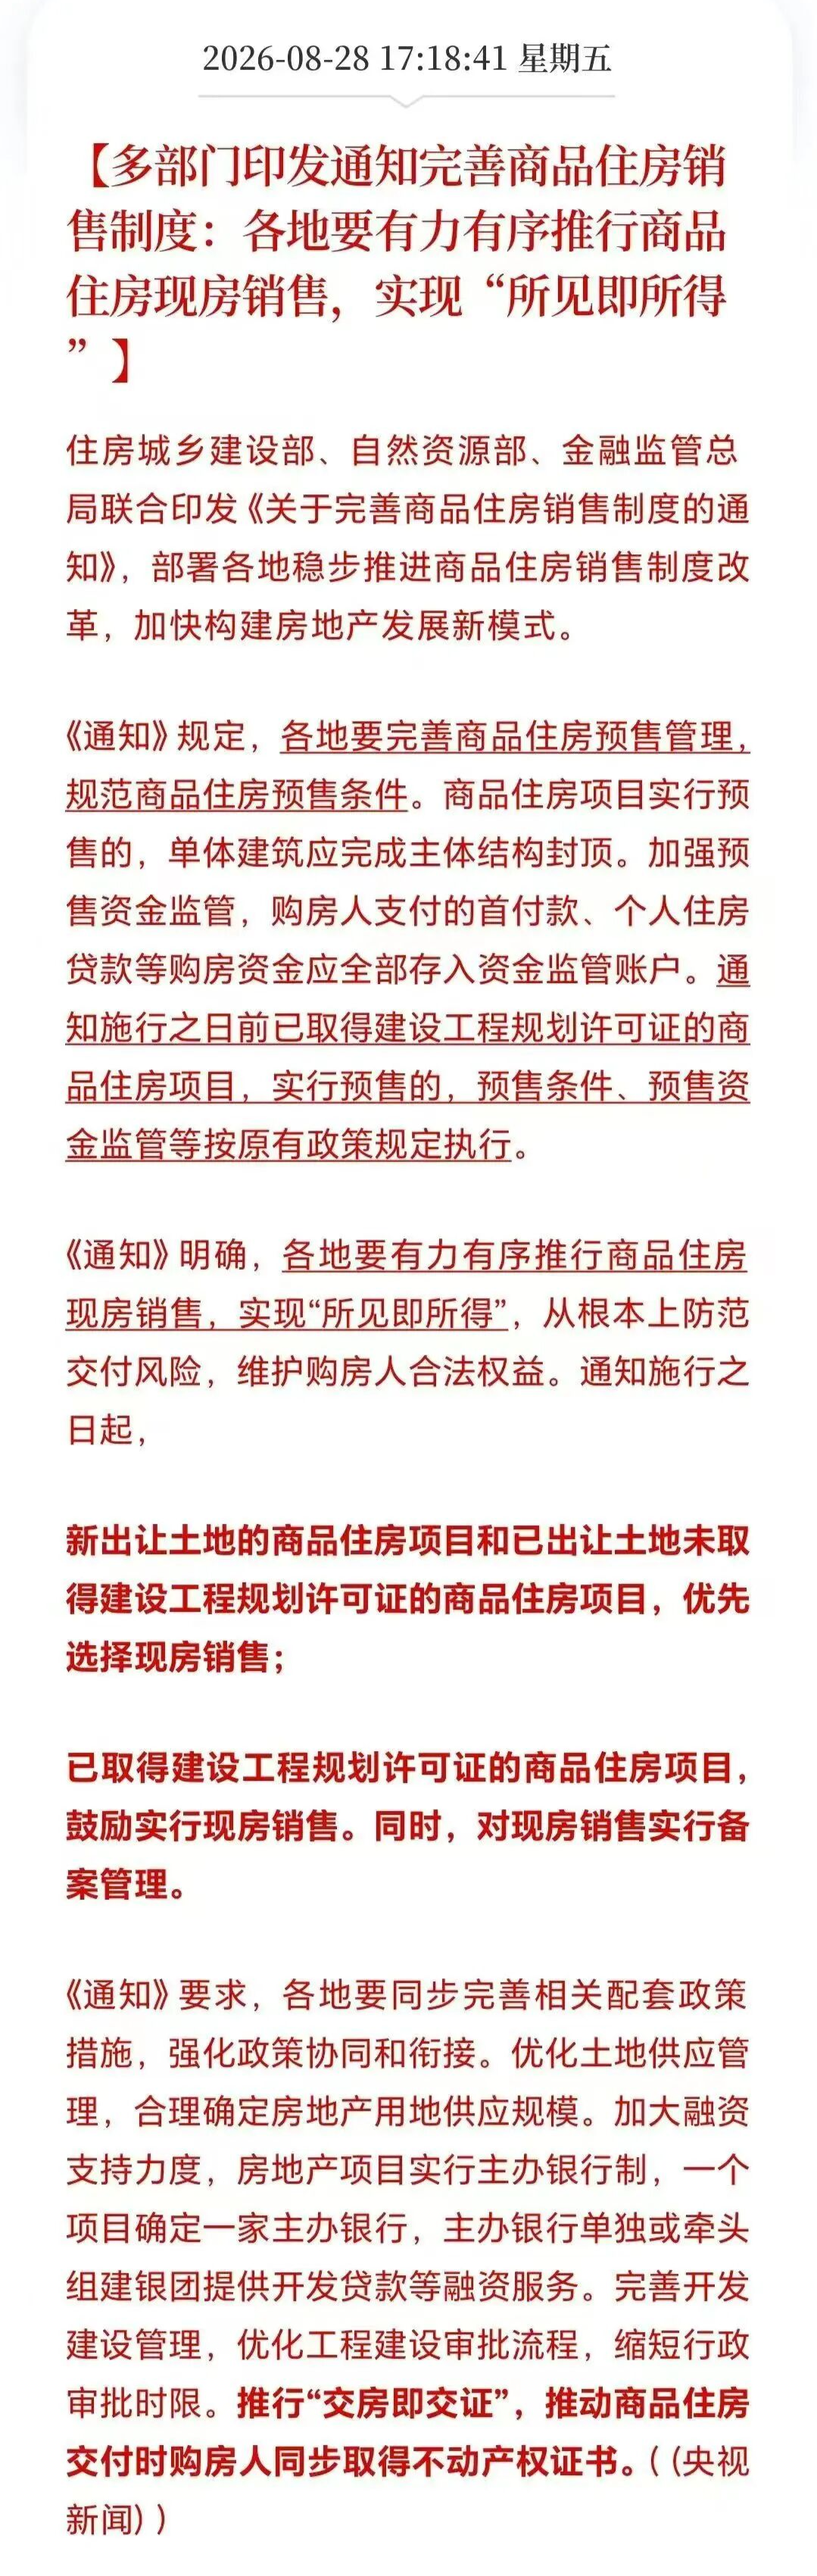
但这次改革真正分量最重的进步,是另一条——预售商品房没有完成竣工备案,银行就不再放贷。
“40年”只是工具,“拿房再还贷”才是制度。
所以,不能光看政策表面,要把两件事的逻辑和意义捋清楚。
把新规拆开看,真正引起轰动的变化有两条。
第一,个人住房贷款最长期限,从30年延长到40年。
第二,个人住房贷款发放时点后移:买现房,销售备案后才放款;买期房,严格在项目竣工备案后才放款,资金通过受托支付划入监管账户,确保“能拿房、再还贷”。
一句话概括:一个给“还款”松绑,一个给“风险”兜底。
前者解决的是“买得起、还得动”的压力问题;后者解决的是“钱付了、房没影”的风险问题。
真正改变游戏规则的,是后者。
围绕40年房贷,舆论场里流传着三种说法,各有偏差。
误解一:以后买房,是不是都得贷40年?
不是。40年是上限,不是标配。
过去20年、25年、30年的选项全部保留,你依然可以按自己的还款能力自由选择。拉长上限,本质是给市场多一把工具,而不是逼所有人往最长的期限上走。
误解二:贷40年,是不是利息翻倍、银行割韭菜?
总利息确实会增加,这是“以时间换空间”必须付出的代价。
但硬币的另一面是月供被明显压下来:对收入还在爬坡的年轻刚需,首付已经掏空家庭积蓄,更长的期限意味着不用为每月还款把生活质量压到极限,也不必逼着父母掏空养老钱去垫首付。而且市场普遍支持提前还款——未来收入上来了,完全可以缩短周期,没必要走完完整的40年。
误解三:是不是人人都有资格贷满40年?
不是。银行依旧会结合年龄、收入、征信做审批。
《个人住房贷款管理办法(试行)》明确,月房贷支出占收入比控制在50%以内,月所有债务支出占收入比控制在60%以内。这道风控线没有放松。
所以,“40年”真正改变的,不是风险本身,而是选择的空间。
真正危险的,从来不是贷款时间长,而是超出自己能力的盲目加杠杆。
过去二十多年,我们习惯了一种玩法:楼还在建,贷款已经放款。
购房人一边交着月供,一边等着交房。
一旦项目停工、烂尾,处境立刻变得窘迫——房子拿不到,月供一分不少。这是无数买房人实实在在踩过的坑。
商业世界最朴素的道理,是“一手交钱,一手交货”。
买房,理应也遵从这条逻辑。
新规把这条逻辑写进了制度:预售的楼盘没有完成竣工备案,按揭贷款就不发放;房子真正建好、交付到手里,购房人才开始还贷。
等于在制度层面,把“房没到手、债已上身”这个最大的风险,挡在了门外。
配合它的还有一整套资金安排:个人住房贷款通过受托支付,直接划入预售资金监管账户;开发贷款实行主办银行制,项目全部资金封闭管理;开发贷的首次还本,原则上也安排在竣工备案之后。
这意味着什么?钱不会跑到开发商手里被挪作他用,放款节奏也不再跟着“卖房进度”走,而是跟着“房子能不能交付”走。
烂尾的风险,第一次从购房人的个人肩上,被移交给了资金闭环本身。
这不是简单的流程改动,而是购房人权益的一次制度性兜底。
很多人只把它当作一条“放贷规则”,但它其实是更大改革里的一块拼图。
这套信贷新规,是商品住房销售制度改革的配套制度。同一轮改革里,预售门槛已经提高——期房要完成主体结构封顶才能卖,现房销售、交房即交证也在加快推进。央行有关负责人在答问时也提到,背景是我国城镇化正从快速增长期转向稳定发展期。
放在这个坐标里看,政策的逻辑就清楚了:
过去的信贷规则,围绕“放大销售、加速回款”设计,开发商靠预售回款高周转,风险最终外溢给购房人;现在的新规则,围绕“守住交付、保护买房人”设计——开发贷跟着建设周期走,个贷跟着竣工进度放,资金全程封闭。
信贷逻辑从“支持卖房”转向“保护买房人”,这本身,就是房地产发展新模式里最关键的一块地基。
必须承认,40年的选项不是没有代价。
它的代价,是总利息更高。
如果只为图月供轻松,毫无规划地把还款一路扛到古稀之年,“七十岁还在还房贷”的尴尬就会成真。
银行也不会给所有人批满40年,年龄、收入、征信都是门槛。
对普通人最理性的用法,是三件事:
1. 算清月供,而不是只看年限。用更长的期限稳住当下的现金流,不代表一定要用满它。
2. 把“提前还款”当成计划的一部分。收入改善后主动缩短周期,让利息可控。
3. 负债规模,永远要匹配自己长期赚钱的能力,而不是赌未来几十年的确定性。
制度能帮你守住“没拿到房就不用背债”的底线,但“要不要把未来四五十年押在一套房上”这个决定,只能由你自己来做。
写在最后:
时代在往前走,政策在补齐过去二十多年遗留的短板。
房贷这件事,终于开始从一场豪赌,回归成一笔理性的生活选择。你可以用更长的时间,换一个更从容的当下;但请永远记得,年限可以选长,人生不能只押一处。
作者:痞子外表文艺范
作者提示:个人观点买股票怎么加杠杆,仅供参考
文章为作者独立观点,不代表联华证券配资_专业合规配资公司_杠杆配资交易门户服务观点
相关文章


